Mostrando postagens com marcador poupar. Mostrar todas as postagens

segunda-feira, 16 de setembro de 2013

Por que poupar é importante - 5 dicas.


Li esse texto da Folha de São Paulo hoje pela manhã. Fiquei interessado e impressionado. É bom ter mais pessoas com serviços bancários a disposição (55% da população com acesso a contas).

O problema é saber que apenas dois em cada dez brasileiros poupam. É muito pouco. Na regra de pareto (aquela equação 80/20) é a minoria da população que o faz. Detalhe: metade disso em bancos.

Ou seja, o porquinho, o cofre em casa e o colchão ainda funcionam como mecanismos de guardar a grana...

Poupar não é garantia de ficar milionário. É apenas um passo no caminho de melhorar de vida. Sua saúde financeira - assim como a mental, a espiritual e a física - precisa estar na ordem do dia.

Por mais que a gente lembre disso, as desculpas se repetem. "Quando o salário chega, acaba antes do meio do mês". "Com filho(s), casa, carro, não dá".  E por aí vai.

Não quero saber mais do que ninguém. Nem necessariamente descartar suas necessidades. Mas pense um pouco nessas 5 dicas que eu trago a seguir, e avalie o que você pode fazer.

Se cumprir todas, depois de um ano, vai sentir a diferença.

Descubra o caminho do dinheiro.

Se sobra mês e não dinheiro, é hora de refazer as contas. O orçamento mensal deve ser prioridade na sua casa. Elenque todos os gastos e despesas do mês.

Seja rigoroso(a), coloque até os passeios ao shopping e a cervejinha do fim de semana. Assim você vai ter uma dimensão do caminho que seu dinheiro faz depois de entrar no seu bolso.

Dívidas de longo prazo - as prestações - também precisam entrar nessa equação. Coloque o quanto você paga por mês, e calcule por quanto tempo ainda vai fazê-lo.

Reavalie as prioridades e "corte".

Aqui você dimensiona quanto o cafezinho, a cerveja todo domingo, os almoços fora de casa e outras "coisinhas" afetam seu orçamento.

É uma fase que muita gente não encara bem. Até porque, já pensou ter que parar sua coleção de Caras, Homem-Aranha ou de carrinhos pra economizar dinheiro? Ou pior, o ingresso do jogo do Bahêa ou do Timão?

(Antes que perguntem, não, não torço pra nenhum dos dois...)

Mais uma vez: seja rigoroso(a). Lembre-se de verificar o que realmente é prioritário. Se os itens acima forem, procure outros que não sejam. Acredite: sempre tem.

E não se esqueça de convocar a família para ajudar. Sua mulher, seus filhos, enfim. Façam disso uma grande brincadeira para descobrir formas de improvisar novos meios de diversão e até alimentação.

Dívidas: pague - ou negocie.

As vezes vale a pena parcelar. Em outras, é melhor quitar tudo de uma vez. Verifique qual condição é mais agradável pra você.

Mas atenção! Falo isso para coisas realmente grandes e de relevância - seu carro, sua casa própria, não a TV de não sei quantas polegadas ou o videogame. Cuidado com supérfluos.

Se a dívida já está rolando, tente uma negociação. Principalmente se os juros forem altos. Avalie também se pode valer a pena pegar um empréstimo a uma taxa mais baixa - e sua dívida passar a ser o empréstimo com prestações suavizadas.

Economize de pouco em pouco.

A graninha que começar a sobrar pode ser economizada. Não interessa se será 1, 10 ou 100 reais. Ou mais. Guarde pouco a pouco. O tempo e a manutenção desse hábito farão sua poupança crescer. E cada vez mais, você poderá fazer depósitos maiores.


E antes que a galera do "viva o agora, gaste tudo, você não sabe se viverá amanhã" comece a chiar, um detalhe: Curta sim a vida. Mas poupe para o amanhã.

Você não sabe se vai estar vivo. Verdade. Mas e se estiver, e não tiver dinheiro, nem condições de trabalhar no mesmo ritmo que hoje?

Previna-se. De pouquinho em pouquinho. Dedicação é fundamental.

Acompanhe sua poupança.

No começo, é meio chato ver tão pouco economizado. Mas depois de um tempo, você começará a presenciar os frutos de seu esforço.

Claro, poupar por poupar não dá. A não ser que você tenha desejo por ganhar dinheiro somente. É legal pensar em sonhos e grandes objetivos. Abrir uma empresa, aquela super viagem, sair do aluguel, enfim.

Para cada sonho, um tipo de poupança. E, posteriormente, investimento. Só de pensar na possibilidade, você se sentirá ainda mais motivado a continuar.

*****

E aí, o que acharam?

Comentem. Depois do bip, ok?

Bip.

segunda-feira, 24 de junho de 2013

Por que ter um cofrinho é um grande negócio.

As melhores formas de se aprender são aquelas em que você se diverte, certo? Então, aqui está uma maneira bem interessante de melhorar sua relação com o dinheiro.

Tenha um porquinho.

Um "miaeiro", cofrinho de moedas, de argila, metal, sei lá. Mas tenha um.

Explico. É a primeira experiência que se têm em economizar dinheiro. E de uma forma que você se sente tentado a manter.

Digamos que você decide colocar só moedinhas de cinquenta centavos, ou um real. Ora, acredite: cada troco que você tiver, vai querer colocar no seu porquinho.

A brincadeira faz com que você valorize aquelas moedinhas que chegarem às suas mãos. O troco do ônibus. Da padaria. Da quitanda, farmácia ou mercadinho.

E se seus amigos não fizerem, mas souberem que você tem um, vão querer ajudar. Quem sabe até comecem, eles mesmos, a brincar com isso.

Poupa, Brasil!

Na boa, você deve pensar que escrevo esse post para as crianças, não?! No máximo, os jovens que ainda precisam aprender a juntar algum dinheiro para o futuro.

O brasileiro tem uma dificuldade de lidar com os próprios ganhos. Durante muitos anos, fomos privados de ter as coisas. Inflação, salários baixos, pouca educação financeira...

Seja qual for a justificativa, nos últimos 10 anos, experimentamos um certo crescimento no poder aquisitivo da população.

Independente do que tornou isso possível, fato é que estimulou o consumo. Até pelas facilidades de pagamento, a perder de vista.

Então, "vamos consumir", pensa a maioria. Mas e a poupança, gente? E aquele dindin pra realizar os sonhos futuros? Ou pra se garantir na aposentadoria?

Mesmo que você seja daqueles "parceladores", não negligencie o seu futuro. E essa brincadeira do porquinho pode te ensinar o quanto esse dinheiro vale.

Principalmente se, depois de um, dois ou três anos, ele estiver abarrotado de moedinhas...

Cuidados.

Claro que você vai guardá-lo bem. E vê se não o quebra nos primeiros meses. Quanto mais tempo de dedicação e poupança, melhor.

Se preferir, pode fazer uma caderneta em um banco também. De preferência, a Caixa. Para evitar prejuízos com taxas.

Eu já comecei meu porquinho. Está magrinho, mas vai melhorar, quem sabe?

Ainda não decidi o que fazer com as moedinhas. Mas não pretendo abri-lo nos próximos dois anos mesmo...

E você? Tem um porquinho? O que acha?

Deixe seu recado depois do bip.

Bip.

quarta-feira, 1 de fevereiro de 2012

Livros Pai rico parte 5 (e final).

Aqui vão os últimos livros que encontrei da família Pai Rico Pai Pobre. 

Deve haver mais. Se você souber de algum que não foi citado, basta deixar um comentário. Os outros posts da família do Pai Rico estão abaixo.

Parte 1, parte 2, parte 3 e parte 4. Agora, os livros - informações e imagens: submarino.com.

Como comprar e vender empresas e ganhar muito dinheiro.
Robert T. Kiyosaki & Garret Sutton.

O livro mostra, em linhas gerais, como negociar empresas. Principalmente para o investidor evitar armadilhas e obstáculos quando estiver no momento de compra ou venda. São abordados os momentos como a avaliação. As estratégias na mesa de negociação. Confidencialidade, concessões e o fechamento. Nesse, claramente, Kiyosaki empresta o nome, e Sutton faz as explicações.


Pai rico. O segredo dos ricos.
Robert T. Kiyosaki.

O livro é resultado da interação do autor com os leitores, e traz oito regras que ajudam você a lidar melhor com seu próprio dinheiro. Kiyosaki destaca que o perigo não está no investimento em si, mas nos conselhos errados que aceitamos de qualquer um. Com base em pessoas que realmente fizeram riqueza, a ideia do livro é traçar, mais uma vez, caminhos e possibilidades para quem deseja enriquecer.


O guia do pai rico. Independência financeira.
Robert Kiyosaki & Sharon L. Lechter

O livro revela por que alguns investidores lucram em investimentos de pouco risco e pagam menos impostos, enquanto que outros não conseguem quase nada de lucro (Aliás, isso é bastante comum no mercado de ações, quando o investidor não observa as taxas cobradas pelas corretoras, para negociações isoladas. Todo o lucro obtido pode se perder nessas taxas.). Enfim, um livro que parece "mais do mesmo" dos aprendizados do Pai Rico.


O poder da educação financeira. Lições sobre o dinheiro que não se aprende na escola.
Robert T. Kiyosaki.

Nesse livro, o autor mais uma vez retoma o desafio aos leitores, de cuidarem melhor do próprio dinheiro. De não "chorarem pelos cantos", sob a alegação de serem desfavorecidos. E que por isso não conseguem economizar. Aqui é feito um passo a passo da educação financeira, com táticas e conhecimento aplicado. A fim de melhorar a relação das pessoas com o próprio bolso.


Bem, nesses últimos ficou claro que são desdobramentos do original Pai Rico Pai Pobre. Ou nem isso...

Enfim, sigo com meu questionamento. Seriam esses livros - ao menos a maior parte deles - meros caça-niqueis, sem nenhum aprendizado além daquilo mostrado no livro que deu origem à coleção?

Fica a pergunta. Se você tem uma resposta para ela, ou um comentário, pode fazê-lo. Depois do bip.

Bip.

domingo, 27 de novembro de 2011

Livro - Investimentos

Fonte: submarino.com.br
Há um mês, emprestei esse livro a um colega de trabalho. Até então, ele nunca tinha lido um livro que falasse sobre como investir o próprio dinheiro. E gostou do que viu.

Eu também.

Investimentos (2007), de Mauro Halfeld, é apenas isso. Uma obra sem muitos requintes ou páginas. Mas que transmite a mensagem que você precisa ouvir.

Especialmente, se você ainda é jovem e pode planejar seus gastos e investimentos com um horizonte de tempo muito maior do que seu pai, por exemplo.

O livro começa com uma questão bem comum do dia a dia. A compra de um carro.

Visto como artigo de necessidade em nossas cidades, o carro pode fazer de você um eterno devedor. Principalmente se você deixou de direcionar esforços para economizar, por causa dos custos atrelados ao veículo.

Leia-se: seguro, prestações, combustível, IPVA, manutenção...

Mas tudo isso pode ser planejado. E até melhorado. Halfeld traz no livro os principais tipos de investimentos. Ações, imóveis, previdência privada, negócios próprios...

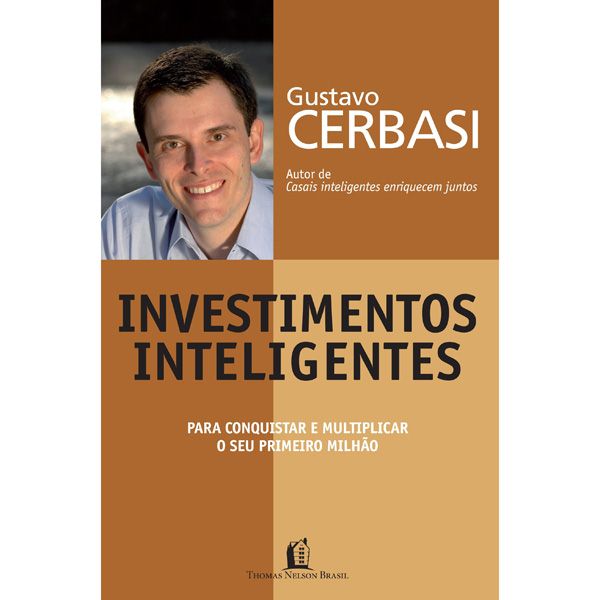
Semelhante a Investimentos Inteligentes, do Gustavo Cerbasi (para mais sobre esse livro, clique aqui). Só que em menos páginas.

Três ensinamentos que eu considero importantes desse livro. O primeiro, a ideia de começar cedo a poupar, para garantir o próprio futuro financeiro. Planos de previdência estão aí para isso.

Segundo, diversifique seus investimentos. A história de não colocar todos os ovos no mesmo cesto, quando se fala de dinheiro, é importantíssima.

Terceiro, antes de se lançar nos investimentos, mantenha uma reserva equivalente a cinco meses de seus gastos. Depois, aí sim, você pode começar a diversificar.

Uma leitura que vale a pena. Tanto que vou relê-lo nas férias, já que pretendo melhorar minha situação financeira em 2012. Mas essa é outra história, que depois eu conto.

Se quer ver o post na biblioteca do livro Investimentos Inteligentes, clique aqui

Se gostou ou não desse post, comente. Logo depois do bip.

Bip.

quarta-feira, 9 de novembro de 2011

Livro - Investimentos inteligentes.

Imagem: Submarino.com
Não sei se já falei sobre isso no blog. Mas sou meio cético quanto aos livros que prometem enriquecimento imediato.

"Fique rico", "Queremos que você fique rico", "enriqueça em um ano". São títulos que me incomodam. Soam como solução definitiva. E podem ser ótimas armadilhas.

No meu caso, preferi começar com dois especialistas para entender melhor o assunto. Investimentos, de Mauro Halfeld, e Mais tempo, mais dinheiro, de Gustavo Cerbasi e Christian Barbosa.

Como gostei do Cerbasi, Decidi apostar em outro livro dele. Investimentos inteligentes. Linguagem simples, com poucos complicadores de "economês".Nada que atrapalhe.

Para quem não sabe onde colocar o dinheiro que ganha, invista nesse livro.

Cerbasi explica como você deve enxergar oportunidades (e riscos) na bolsa de valores, títulos de renda fíxa, letras do tesouro, fundos, entre outros.

Mais do que apenas apresentar as formas, Cerbasi guia o investidor no que ele deve fazer e como proceder, para cada interesse.

Aliás, essa é a palavra principal quando se fala sobre investimentos. Interesses.

O que você quer? O que deseja ter em sua vida? Depois disso, você começa a planejar como vai chegar lá. E acredite, é possível fazer.

E sem precisar de tanta sorte quanto para ganhar na mega sena...

Parece óbvio, mas é o que o pessoal menos faz por aí. Porque não viu isso na escola. Lê muito pouco sobre a área.

E porque matemática parece ser a matéria mais complicada da infância de muita gente...

Bem, não se preocupe com ela no livro do Cerbasi. Os exemplos são claros, e permitem que qualquer um possa compreender melhor como deve usar o próprio dinheiro.

Se você vai ler esse livro, atenção também ao capítulo sobre previdência privada. Afinal de contas, com o país envelhecendo, em 20 ou 30 anos teremos uma nação de idosos.

E não me parece ser a melhor opção depender do INSS, se é que ele vai continuar com as mesmas regras daqui até lá...

Se você já leu, gostou ou não do post, comente. Depois do bip.

Bip.